Wenn eine Fluggesellschaft heute ein Verkehrsflugzeug bestellt, weiß sie, dass die Lieferung bis 2034 verschoben werden kann. Diese Diskrepanz zwischen Nachfrage und Produktionskapazität verändert die gesamte Wertschöpfungskette der Luftfahrt, von der Wartung alter Flotten bis hin zu den technologischen Entscheidungen der Triebwerkshersteller.
Die Luftfahrtneuigkeiten der letzten Monate konvergieren zu einer gemeinsamen Feststellung: Der Sektor schreitet schnell in der Innovation voran, stößt jedoch auf industrielle Einschränkungen, die weder Airbus noch Boeing schnell beheben können.
Engpass bei neuen Flugzeugen: eine Einschränkung, die den Luftfahrtsektor strukturiert
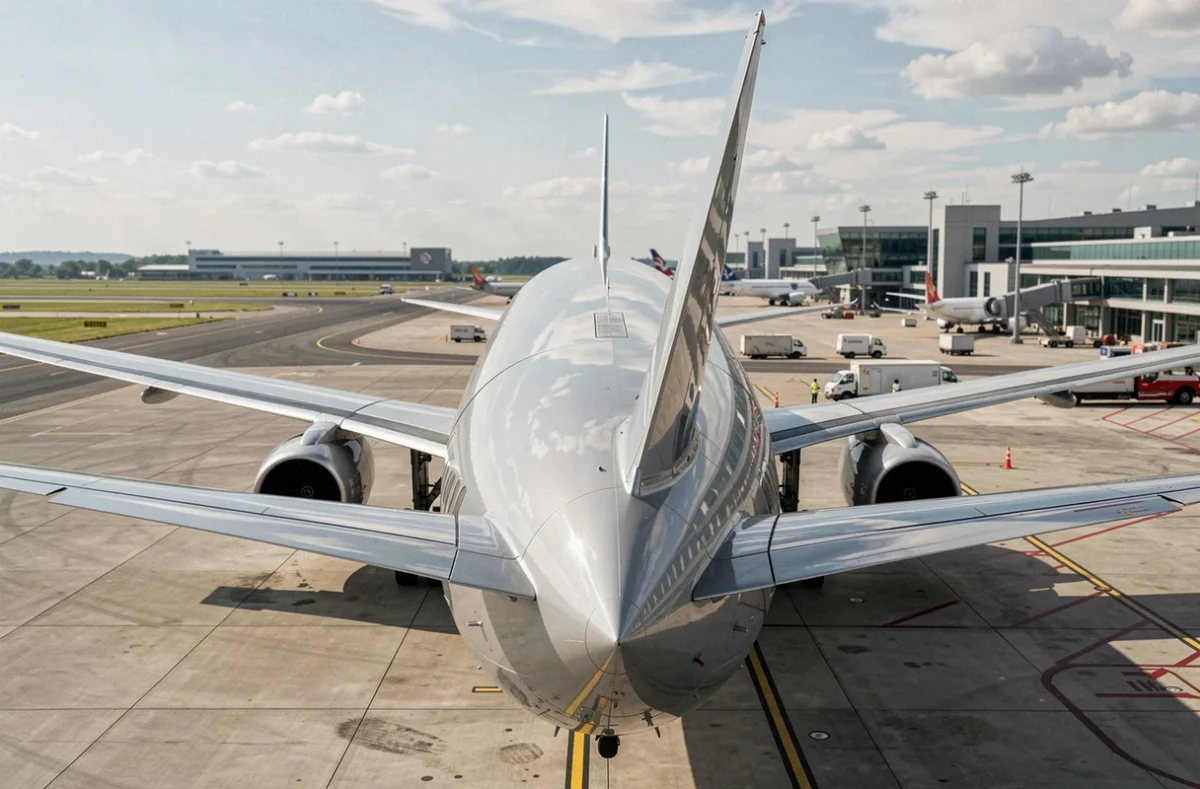
Das weltweite Auftragsbuch für Verkehrsflugzeuge hat im Juli 2026 17.000 Maschinen überschritten, ein Rekord. Diese Zahl, veröffentlicht von ADS, spiegelt das Vertrauen der Fluggesellschaften in das Wachstum des Luftverkehrs wider. Sie verdeckt jedoch auch ein konkretes Problem: Die Montagebänder kommen nicht nach.
Airbus und Boeing liefern langsamer als erwartet. Die Engpässe liegen bei den Triebwerken, den Fahrwerken und einigen speziellen Legierungen. Die Liefertermine dehnen sich nun bis 2034 für bestimmte Modelle, gemäß den Marktdaten, die von Branchenanalysten zusammengestellt wurden.
Für die Fluggesellschaften ist die direkte Folge operationell: Man behält die Flugzeuge länger, verschiebt die Flottenerneuerungen und akzeptiert steigende Wartungskosten. Die Fachleute, die diese Themen täglich verfolgen, finden all diese Entwicklungen auf airnews.net, wo die Luftfahrtneuigkeiten kontinuierlich behandelt werden.
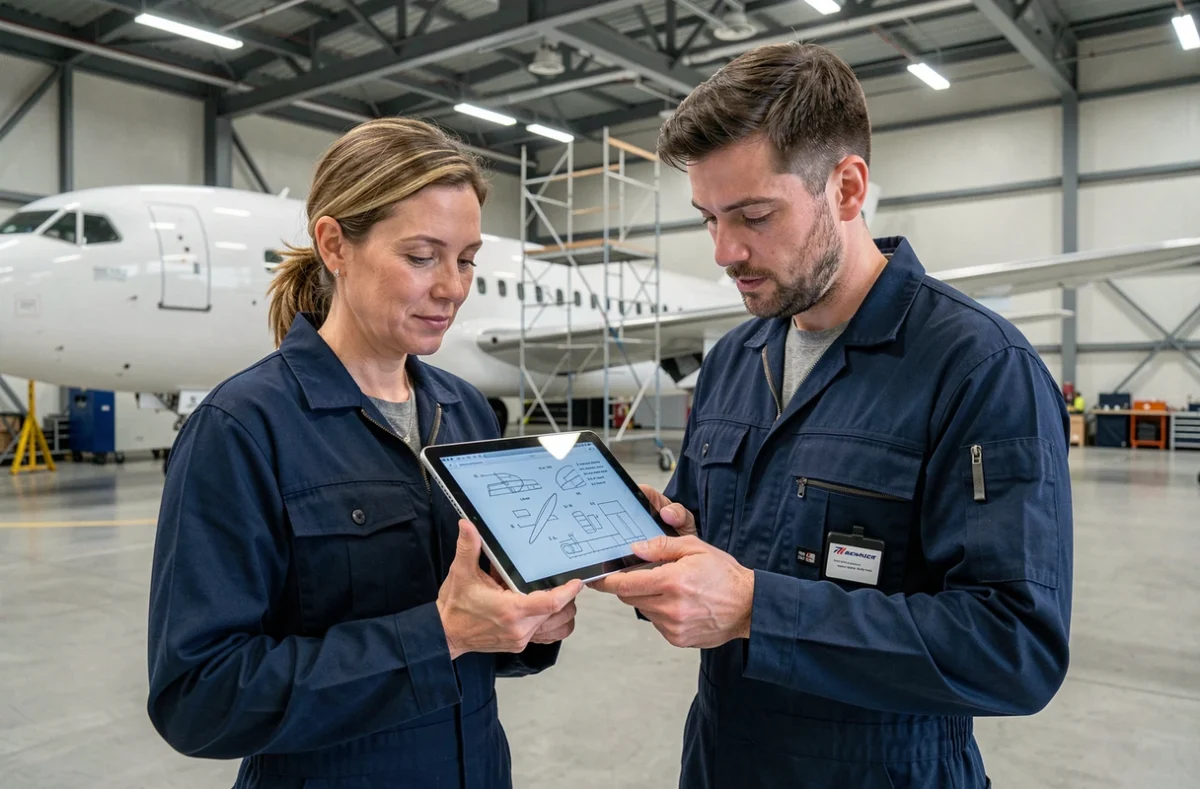
Wartung und MRO: der Wachstumszyklus, der die Knappheit begleitet
Wenn ein A320 drei oder vier Jahre länger im Einsatz bleibt als geplant, müssen seine Triebwerke häufiger inspiziert, Strukturteile ersetzt und bestimmte Komponenten neu zertifiziert werden. Dieses Phänomen nährt einen beschleunigten Wachstumszyklus im Bereich Wartung, Reparatur und Überholung (MRO).
Der Bericht von Cassel Salpeter, der im September 2026 veröffentlicht wurde, beschreibt einen Markt im Wandel. Die weltweiten MRO-Ausgaben dürften zwischen 2025 und 2036 erheblich steigen, angetrieben durch die Verlängerung der Lebensdauer bestehender Flotten. Es sind mehrere konkrete Dynamiken zu beobachten:
- Die Nachfrage nach Ersatztriebwerken explodiert, da die Triebwerkshersteller nicht in der Lage sind, genügend neue Antriebseinheiten zu liefern, um die überholten zu ersetzen.
- Der Markt für zertifizierte Gebrauchtteile strukturiert sich, mit spezialisierten Akteuren, die am Ende ihrer Lebensdauer befindliche Flugzeuge aufkaufen, um verwertbare Komponenten zurückzugewinnen und neu zu zertifizieren.
- Die Fluggesellschaften investieren in digitale Lösungen zur vorausschauenden Wartung, um Ausfälle vorherzusehen und Bodenstillstände zu reduzieren.
Es handelt sich nicht mehr um eine vorübergehende Anpassung. Die Knappheit neuer Flugzeuge hat einen Markt für die Verlängerung der Lebensdauer von Flotten geschaffen, der ein Jahrzehnt andauern könnte.
Flugbenzin und Wasserstoff: zwei unterschiedliche Zeitrahmen für die Luftfahrt
Der Preis für Kerosin bleibt eine Variable, die die Fluggesellschaften nicht kontrollieren können. Credendo erinnerte kürzlich daran, dass der Anstieg der Kraftstoffkosten die Rentabilität der Fluggesellschaften belastet, selbst wenn der Verkehr wieder ansteigt. Die Margen bleiben unter Druck, insbesondere für die Anbieter, die ihre Beschaffung nicht abgesichert haben.
Parallel dazu fortschreiten die Projekte rund um Wasserstoff in der Luftfahrt, jedoch in einem anderen Tempo. Die Allianz zwischen Airbus und dem deutschen Triebwerkshersteller MTU zur Entwicklung eines Wasserstoffantriebssystems verdeutlicht diesen langen Zeitrahmen. Es wird von Demonstratoren und Testständen gesprochen, noch nicht von Zertifizierungen oder kommerziellen Inbetriebnahmen.
Wasserstoff stellt infrastrukturelle Anforderungen, die die Flughäfen noch nicht gelöst haben: kryogene Lagerung, spezielle Verteilungssysteme, spezifische Sicherheitsstandards. Die Rückmeldungen zu diesem Punkt variieren je nach Flughafen und Region, aber die meisten Betreiber erkennen an, dass der Übergang Jahre dauern wird, bevor er die regulären Abläufe erreicht.
Regulatorische Konvergenz FAA-EASA und Zertifizierung von Drohnen
Eines der am wenigsten sichtbaren Themen in den allgemeinen Luftfahrtneuigkeiten betrifft die regulatorische Konvergenz zwischen der FAA und der EASA. Diese beiden Behörden arbeiten daran, ihre Zertifizierungsanforderungen zu harmonisieren, insbesondere für kommerzielle Drohnen und senkrecht startende Flugzeuge (eVTOL).
Die 2026 gemeinsam von der FAA und der EASA organisierte Konferenz beleuchtete die Unterschiede, die zwischen dem amerikanischen und dem europäischen Rahmen bestehen. Für einen Drohnenhersteller, der auf beiden Seiten des Atlantiks tätig sein möchte, bleibt das Fehlen einer gegenseitigen Anerkennung der Zertifizierungen ein Hindernis. Jeder Markt verlangt seine eigenen Tests, seine eigenen Unterlagen, seine eigenen Fristen.
Vor Ort führt dies zu höheren Entwicklungskosten und verzögerten Inbetriebnahmen. Die Drohnenbetreiber in Frankreich und Europa erwarten konkrete Fortschritte in dieser Angelegenheit, um ihre Investitionen planen zu können.
Modernisierung der Luftverkehrskontrolle: das Programm der NASA
Die NASA hat ein Programm zur Modernisierung der Systeme zur Verwaltung des kommerziellen Luftverkehrs gestartet. Ziel ist es, die Kontrollwerkzeuge an die wachsenden Verkehrsvolumina und die schrittweise Integration von Drohnen in den Luftraum anzupassen.
Dieses Projekt ist weniger medienwirksam als ein neues Flugzeugmodell, aber sein operationeller Einfluss ist erheblich. Die aktuellen Systeme, die vor mehreren Jahrzehnten entwickelt wurden, stoßen an ihre Grenzen angesichts der Verdichtung des Verkehrs und der Vielzahl von Flugzeugtypen. Die Modernisierung betrifft:
- Die Algorithmen zur Sequenzierung von Anflügen, um die Wartezeiten im Flug und den damit verbundenen Kraftstoffverbrauch zu reduzieren.
- Die Integration von Drohnengängen in das bestehende Kontrollsystem, ohne den klassischen kommerziellen Verkehr zu stören.
- Die direkte digitale Kommunikation zwischen Cockpit und Kontrollturm, als schrittweise Ablösung der analogen Sprachkommunikation.
Diese Entwicklungen werden nicht von einem Fensterplatz aus sichtbar sein, aber sie bestimmen die Fähigkeit des Luftfahrtsektors, das Wachstum des Verkehrs in den kommenden Jahren zu bewältigen.
Die Luftfahrt befindet sich in einer Phase, in der die Auftragsbücher so voll waren wie nie zuvor, aber die tatsächliche Produktions- und Lieferkapazität das Tempo diktiert. Zwischen der erzwungenen Verlängerung der Flotten, dem Aufschwung im MRO, den langfristigen Wasserstoffprojekten und der Neugestaltung der Luftverkehrskontrollsysteme werden die kommenden Jahre von technischen Entscheidungen geprägt sein, mehr als von spektakulären Ankündigungen.